
실제 사례
A사
수중발파 전문건설, 공사 전부 하도급
7,446만원 → 441만원 (−94.1%)
공단 판단
장비사용료·외주공사비 계정을 외주비 × 30%
결과
- 비건설기계 임대료 제외
- 건설기계 재분류
- 재료비 반영
- 기술자문 보수 공제
같은 장비 계정 안에서 무엇을 어떻게 나눴을까요? 왜 세 번 냈을까요?
분류 변경이 금액 조정보다 효과가 큽니다.
실제 사례
수중발파 전문건설, 공사 전부 하도급
7,446만원 → 441만원 (−94.1%)
장비사용료·외주공사비 계정을 외주비 × 30%
같은 장비 계정 안에서 무엇을 어떻게 나눴을까요? 왜 세 번 냈을까요?
분류 변경이 금액 조정보다 효과가 큽니다.
실제 사례
건축 종합건설, 원도급 약 98%
5,989만원 → 3,885만원 (−35.1%)
자재 매입을 외주비 × 30%
둘 다 거래명세서를 냈는데 왜 결과가 갈렸을까요?
세금계산서만으로는 판단하지 않습니다.
실제 사례
태양광 발전설비 시공
1,822만원 → 154만원 (−91.5%)
원재료 외주비 추정, 사업소득 합계 전액 인건비, 사무직 현장 분류, 원도급 분류
기한 뒤 낸 자료는 어떻게 반영됐을까요? 계약서는 왜 불리해졌을까요?
사람 단위 쟁점을 먼저 봅니다.
실제 사례
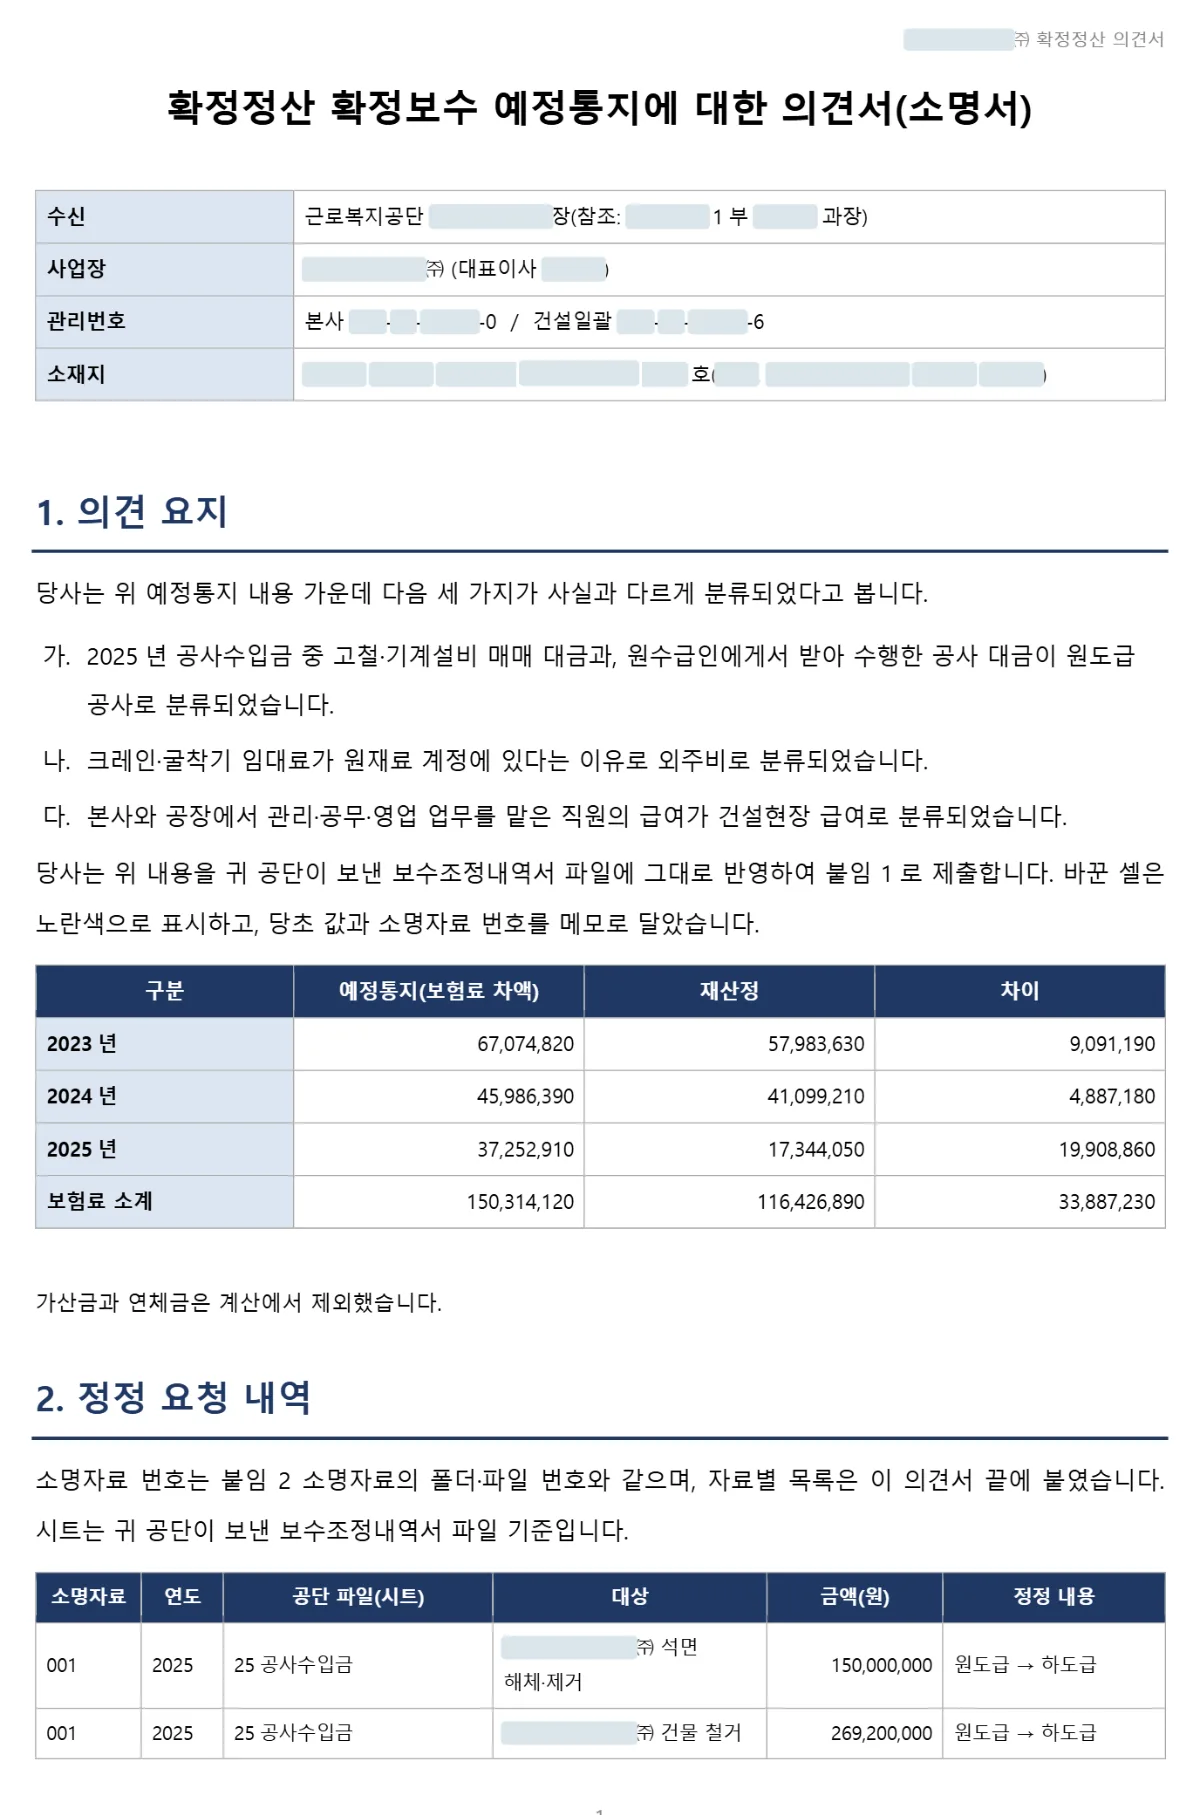
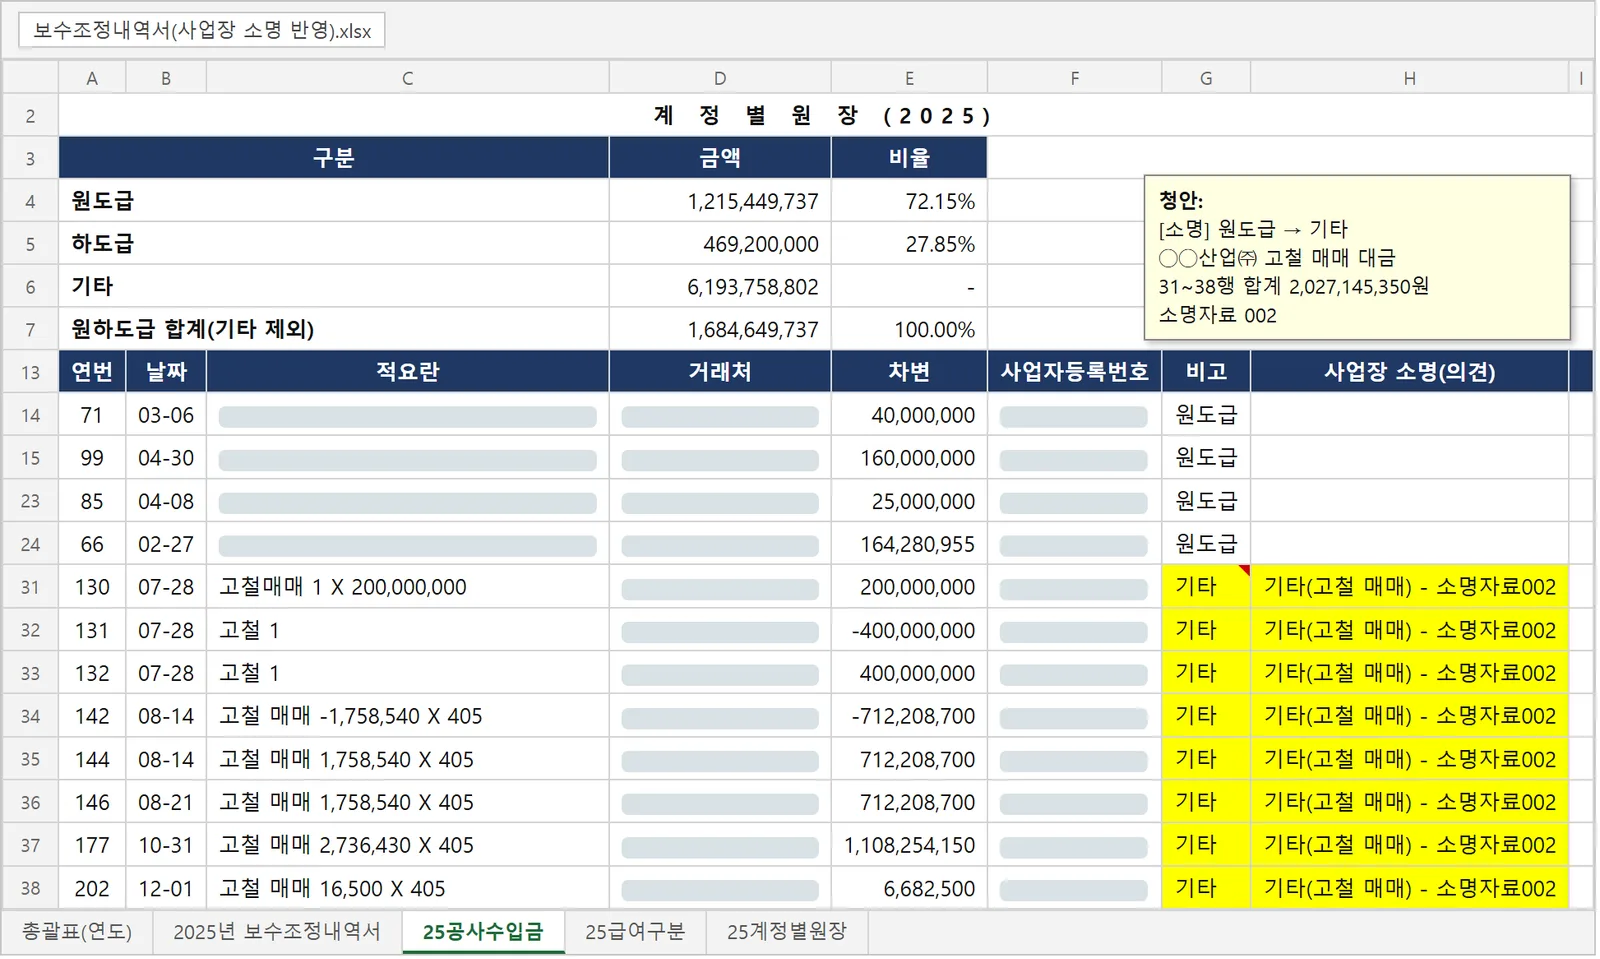
철거·해체 공사, 고철·설비 매매 병행
1억 5,031만원 → 5,108만원 (−66.0%)
매매 대금과 하도급 공사를 원도급으로 분류, 원재료 계정의 크레인·굴착기 임대료를 외주비 × 30%, 관리직 급여를 현장 분류
공사수입금에서 공사가 아닌 매출부터 가려냅니다.
쟁점 사례 1
레미콘과 펌프카 대금 대부분이 1인 사업주에게 지급되었습니다.
거래 금액 전체에 노무비율을 곱해 보수에 더했습니다.
운행자료가 없는 달은 금액 기준이 그대로 남을 수 있습니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
쟁점 사례 2
장비사용료 계정에 굴착기, 덤프트럭, 측량장비 임대료가 섞여 있습니다.
계정 전체를 건설기계로 보고 노무비율을 적용했습니다.
건설기계로 분류되어도 산재보험에는 남고 고용보험에서만 빠집니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
쟁점 사례 3
자재 대금 근거로 세금계산서만 보관하고 있습니다.
품목이 드러나지 않는 매입을 외주비로 추정했습니다.
건설업 업태 공급자의 자재대는 외주비로 남을 수 있습니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
쟁점 사례 4
규격 기자재와 현장에 설치하는 설비를 같은 거래처에서 샀습니다.
품목이 불분명한 매입 전체를 외주비로 봤습니다.
현장 설치 설비는 거래명세서만으로 설치 노무가 없다고 보지 않습니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
쟁점 사례 5
대표이사, 등기임원, 동거친족 급여와 고령 근로자 급여가 함께 신고되어 있습니다.
결산서상 보수 전체를 기준으로 보험료를 다시 계산했습니다.
국세청 신고 자료와 맞지 않는 추가 공제는 인정되지 않을 수 있습니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
쟁점 사례 6
설계 인력은 본사에서 일하고, 일부 인력은 사업소득으로 대가를 받습니다.
월별 사업소득 합계를 인건비로 보고 직원 근무장소를 현장으로 잡았습니다.
사람 단위 쟁점은 거래 쟁점보다 먼저 확인합니다.
최근 자주 발생하는 쟁점을 모아 유형별로 소개합니다. 특정 사업장의 사건이나 결과가 아닙니다.
사례별 사실관계와 증빙에 따라 결과가 다르며, 과거 결과가 같은 결과를 보장하지 않습니다.